- El BOE reflejó en octubre al menos 928,81 MW de almacenamiento en baterías; 566,55 MW lograron autorización previa, de construcción o ambas.
- Tagus 2 HBESS, en Toledo, sumará 176,44 MW de baterías a una planta fotovoltaica de 224,4 MW.
- El spread intradiario medio de una hora fue de 215,37 euros/MWh en septiembre y 195,29 euros/MWh en agosto.
- La expansión del almacenamiento puede reducir ese diferencial y complicar la financiación de nuevos proyectos, según AleaSoft.
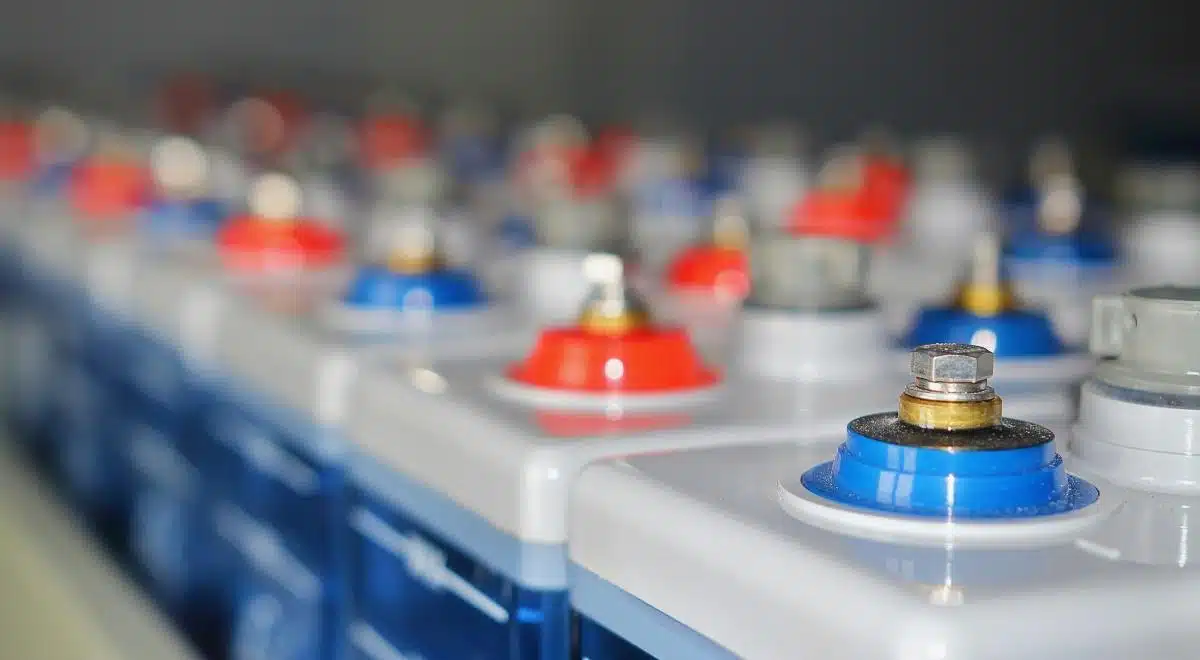
Octubre dejó en el BOE al menos 928,81 MW de almacenamiento en baterías repartidos en expedientes en distintas fases. De ese volumen, 566,55 MW obtuvieron autorización previa, de construcción o ambas, mientras 362,26 MW seguían en información pública o evaluación ambiental. El dato confirma que las baterías ganan peso en el sistema eléctrico español.
En paralelo, los expedientes reflejaron la salida de 699,92 MW renovables entre desestimaciones y desistimientos. La comparación no significa que las baterías sustituyan a las plantas renovables, pero sí muestra que la capacidad de gestionar cuándo se entrega la electricidad gana importancia para los inversores.
¿Qué proyectos de baterías avanzaron en octubre?
El mayor proyecto individual fue Tagus 2 HBESS, en Toledo, promovido por Khons Sun Power. Recibió autorización previa y de construcción para sumar 176,44 MW de baterías a una planta fotovoltaica de 224,4 MW, casi el 79% de la capacidad solar asociada.
Ignis también avanzó en Madrid y Toledo: Almacenamiento Azor Solar añadirá 68,51 MW de baterías a 64,02 MW fotovoltaicos, y Mulhacén sumará 21,56 MW a 70 MW solares. Son ejemplos de hibridación con baterías junto a instalaciones ya existentes.
Solaria obtuvo permisos para Santiz I, en Salamanca, y Castor, en Toledo, con 19,99 MW de baterías cada uno junto a 49,99 MW fotovoltaicos. Opdenergy estandarizó tres módulos de 26,74 MW en Aragón y sumó 80,22 MW autorizados, siguiendo la tendencia de Solaria e impulsar baterías en Castilla-La Mancha.

Tagus 2 y la hibridación que más crece
Los expedientes muestran fórmulas variadas. Hay baterías asociadas a plantas solares, a parques eólicos y también proyectos independientes. Naturgy recibió autorización para Tabernas I y II, en Almería, con 19,8 MW cada uno, y Statkraft llevó a información pública 69,65 MW en Zamora.
En Castellón, Soner Picasso obtuvo autorización previa para BESS Cuevas, de 55,18 MW, sin una instalación renovable asociada. La variedad indica que el almacenamiento ya no se limita a acompañar parques solares o eólicos, aunque la hibridación sigue siendo la vía más habitual.

¿Por qué el precio horario impulsa el almacenamiento?
El mercado diario negocia la electricidad por horas y los precios pueden caer a cero o incluso ser negativos cuando sobra producción renovable. Las baterías permiten comprar o almacenar energía barata y venderla después, cuando la demanda aprieta y el precio sube.
Ese margen se mide con el spread intradiario. En septiembre, el promedio mensual de una hora fue de 215,37 euros/MWh, por encima de los 195,29 euros/MWh de agosto. La diferencia entre horas baratas y caras explica el atractivo de muchos proyectos.
¿Qué es la canibalización y cómo afecta a la financiación?
Si muchas baterías cargan a la vez en las horas baratas, la demanda aumenta y el precio deja de ser tan bajo. Cuando descargan en las horas caras, la oferta crece y el precio baja. Ese efecto se conoce como canibalización del diferencial y puede reducir los ingresos futuros.
AleaSoft señala que la rentabilidad también depende de la degradación y duración de la batería, de la capacidad para desplazar energía y de restricciones operativas. Por eso, financiar un proyecto solo con los spreads actuales puede llevar a sobreestimar su rentabilidad.
Para que un proyecto resulte bancable, conviene usar previsiones horarias con distintas trayectorias del sistema eléctrico, incluidas las menos favorables. La expansión del almacenamiento no impide que sea rentable, pero obliga a calcular con supuestos más prudentes.
¿A quién afecta y qué conviene vigilar?
El movimiento afecta a promotores, financiadores y operadores del sistema. También tiene efecto indirecto en los consumidores: más almacenamiento puede aprovechar excedentes renovables y reducir vertidos, aunque su rentabilidad dependerá de los ingresos disponibles y los costes de inversión.
En los expedientes de octubre hay que distinguir las fases. No es lo mismo una autorización administrativa previa que una autorización de construcción, una información pública o una evaluación ambiental. Tener una no equivale a contar con la otra ni a que la instalación esté operativa.
- 928,81 MW de almacenamiento aparecieron en expedientes del BOE en octubre.
- 566,55 MW lograron autorización previa, de construcción o ambas.
- 215,37 euros/MWh fue el spread intradiario medio de una hora en septiembre.
- 699,92 MW renovables salieron entre desestimaciones y desistimientos en el mismo periodo.
El reto para los próximos proyectos es demostrar ingresos con precios menos extremos y no solo con los diferenciales de este año. La expansión de las baterías seguirá, pero su financiación dependerá de que los números aguanten cuando haya mucha más capacidad instalada.
