- Más del 40% de los gestores de flotas consultados ve el camión eléctrico como una opción más rentable en coste total de propiedad.
- La falta de una red adecuada de recarga y el acceso irregular a los puntos existentes siguen siendo el principal freno.
- Las matriculaciones eléctricas crecen con fuerza, aunque la cuota del camión pesado se mantiene todavía muy baja.
- El intercambio de baterías, el alquiler de packs y los ejes eléctricos integrados buscan reducir tiempos muertos y mejorar las cuentas.
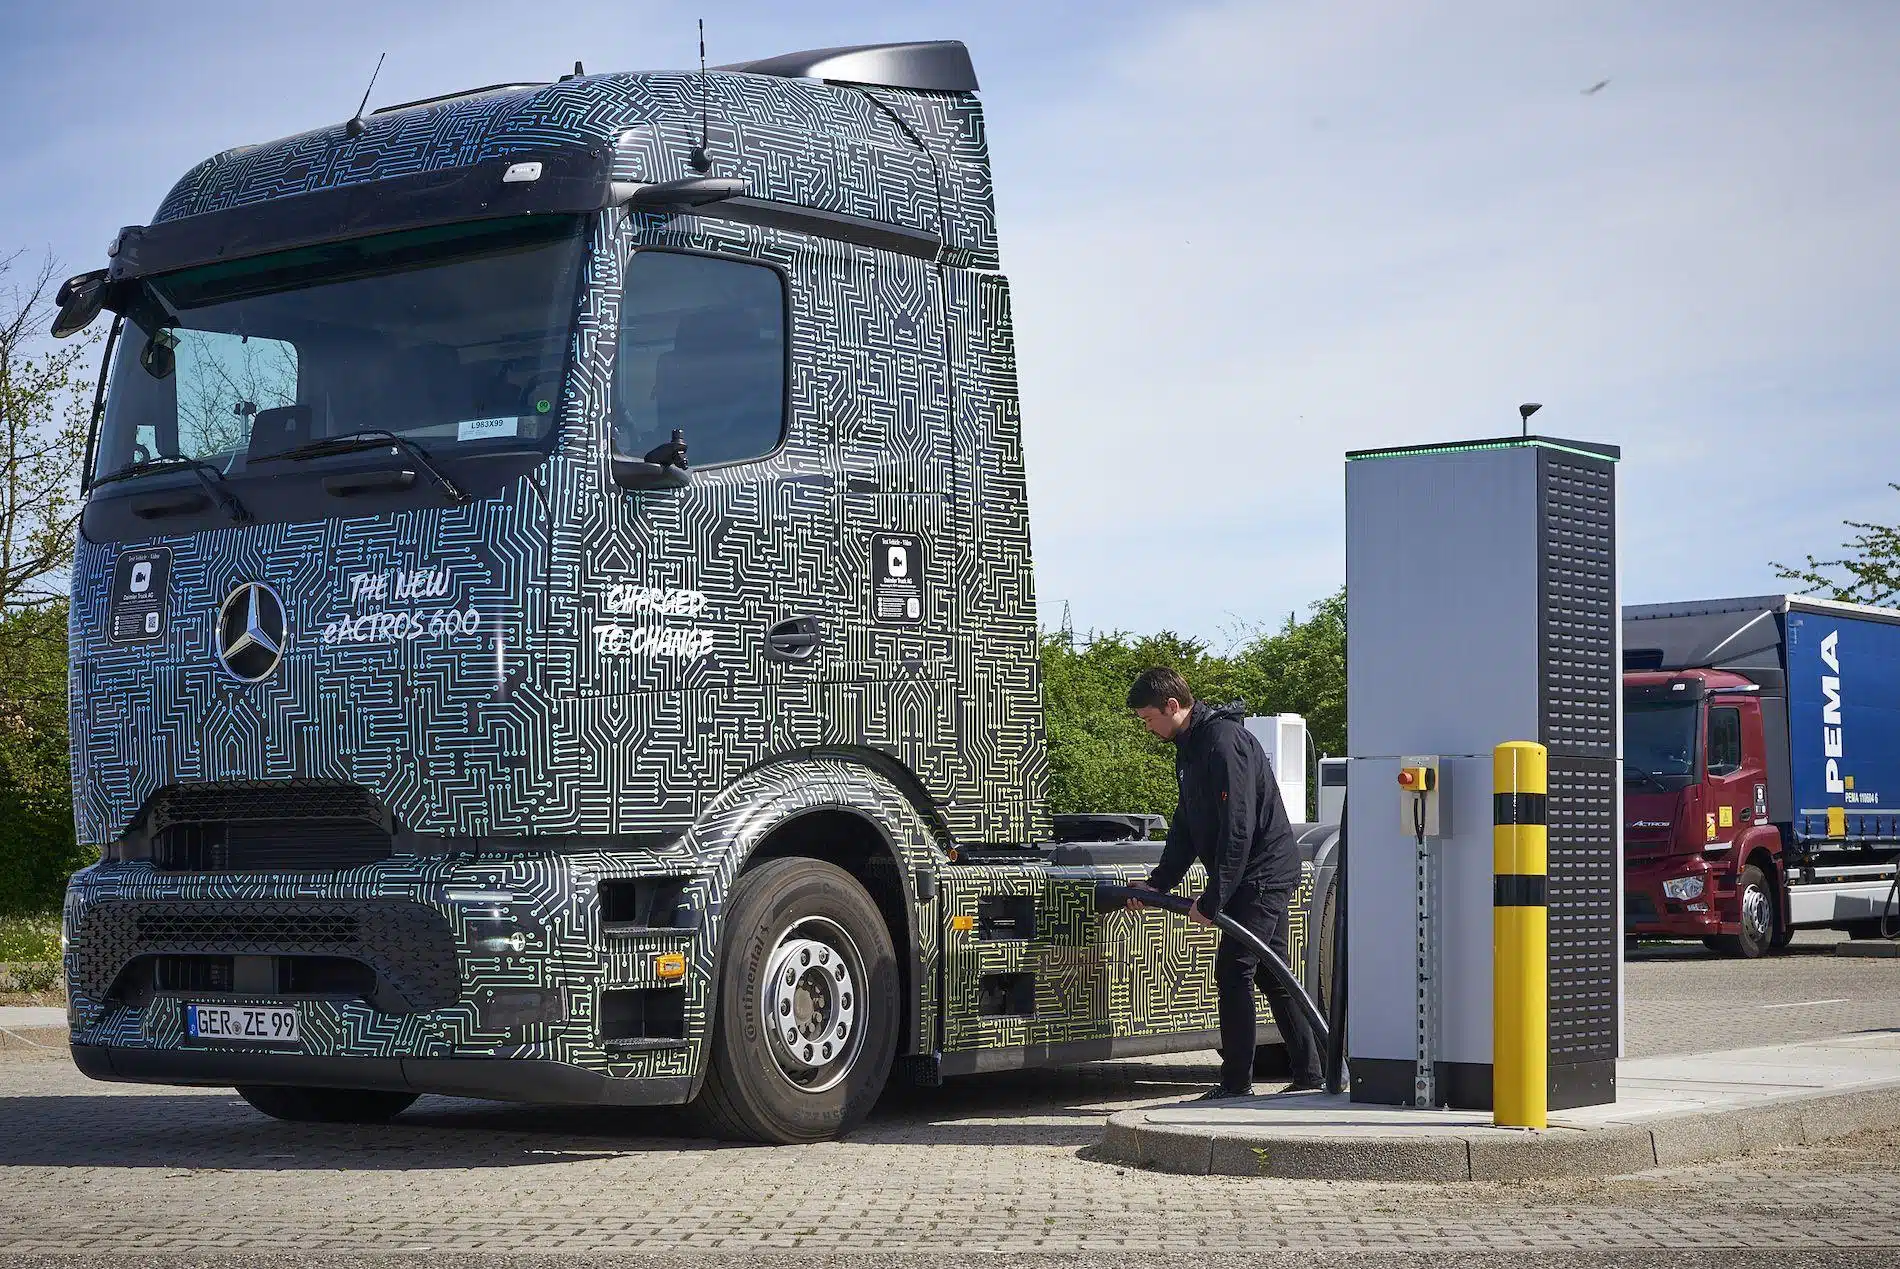
Los camiones eléctricos ya no son una rareza en los muelles de carga ni en las rutas de reparto, pero tampoco han desembarcado en masa. La electrificación del transporte pesado avanza a distintas velocidades según el tipo de vehículo, el país y el tamaño de la flota. En ese avance, el coste total de propiedad y el acceso a la recarga se han convertido en los dos asuntos que más pesan a la hora de echar cuentas.
Las cifras de matriculaciones y las encuestas a gestores de flotas dibujan una realidad con claroscuros. Por un lado, cada vez más empresas ven el eléctrico como una opción capaz de competir en gastos; por otro, la red de carga, la inversión inicial y la autonomía en recorridos largos siguen condicionando la decisión. No es un mercado homogéneo, ni mucho menos, y conviene mirar los datos con calma.

La cuenta de resultados empieza a sonreír al eléctrico
Una encuesta realizada a 197 responsables de flotas de Alemania, Reino Unido y Francia pone sobre la mesa un cambio de percepción. Algo más del 40% de los consultados considera que el camión eléctrico es hoy la alternativa más rentable desde el punto de vista del coste total de propiedad. Otro 16% cree que ambas tecnologías están prácticamente igualadas y en torno a una cuarta parte todavía concede ventaja al diésel. Ese 40% no es moco de pavo y refleja que, cuando se suman combustible, mantenimiento y uso, el eléctrico puede cuadrar mejor de lo que parece.
La encuesta también destaca la previsibilidad del coste de suministro eléctrico frente a las oscilaciones del gasóleo, un factor que gana peso cuando el precio del combustible sube. Ahora bien, la media esconde diferencias enormes entre una flota que hace reparto urbano y otra que cubre larga distancia. Kilometraje, tipo de carga y tarifa eléctrica cambian por completo la fotografía. Sin esos datos, cualquier conclusión general resulta arriesgada.

La recarga sigue siendo la piedra en el zapato
El principal obstáculo no está tanto en el vehículo como en el entorno. Un 61% de los responsables consultados ve una desventaja clara en la falta de una red adecuada de puntos de recarga y en el acceso regular a los existentes. El crecimiento del mercado depende en buena medida de que esa infraestructura se expanda, especialmente en los corredores por los que circulan los camiones pesados. Sin enchufes fiables y potentes, la teoría no llega a la carretera.
La penetración del camión eléctrico pesado sigue siendo baja. En 2025 representó alrededor del 2% de las nuevas matriculaciones en Europa y en los primeros meses de 2026 se movía en torno al 2,5%. Son porcentajes pequeños, aunque la tendencia sea ascendente. La cuota todavía reducida explica por qué muchas flotas esperan antes de dar el salto y por qué los fabricantes insisten en que la recarga pública avance al mismo ritmo que la oferta de vehículos.

Más matriculaciones, pero con acentos regionales
Los datos sectoriales de enero a septiembre de 2026 muestran un mercado de camiones que crece un 7,5% en la Unión Europea, hasta 245.079 unidades. Dentro de ese total, los eléctricos suben cerca de un 50% y alcanzan una cuota del 5,3%, frente al 3,8% de un año antes. El diésel sigue mandando con el 91,7% del mercado, pero pierde terreno trimestre a trimestre. La categoría estadística incluye también híbridos enchufables, así que conviene no lanzar campanas al vuelo.
El reparto geográfico es muy desigual. Alemania, Francia y Países Bajos concentraron el 74% de las matriculaciones eléctricas de camiones en la Unión Europea, con crecimientos notables en los tres casos. En el segmento de 3,5 a 16 toneladas, los eléctricos ya representan casi uno de cada cinco vehículos nuevos, con una cuota del 19,8%. Ahí el eléctrico empieza a ser una opción real para reparto urbano y regional, siempre que haya puntos de carga en polígonos y una planificación mínima.
En España se matricularon 320 camiones eléctricos medianos en esos nueve meses, un 36% más, pero por debajo del crecimiento comunitario del 44% y lejos de los 3.879 alemanes. Italia y Bélgica retrocedieron con fuerza en ese segmento. En los pesados de más de 16 toneladas, la cuota se quedó en el 2,5%, con 5.120 unidades eléctricas. Suiza dio una lección con un 24% de cuota, por delante de Noruega, Países Bajos y Suecia. La tecnología existe; lo que cambia es la palanca económica y la infraestructura.

Intercambio de baterías y ejes integrados: otras vías para cuadrar la operación
Mientras la recarga convencional sigue condicionando las rutas, algunos fabricantes exploran fórmulas para reducir el tiempo que el camión pasa parado. Un gran fabricante asiático de baterías ha presentado una arquitectura de doble batería que combina un pack principal, instalado bajo el chasis, con una segunda batería fija de 77 kWh. La capacidad conjunta puede llegar a 509 o 590 kWh según la configuración. La idea es aprovechar el pack principal hasta cerca del 5% de carga y tirar entonces de la reserva para llegar a una estación compatible. No elimina la planificación, pero añade margen.
Ese mismo fabricante plantea el alquiler del pack principal para rebajar el desembolso inicial y un sistema de intercambio que, sobre el papel, permite sustituir la batería descargada por otra cargada en unos cinco minutos. Ha definido dos formatos, de 432 y 513 kWh, para camiones con distintas distancias entre ejes. La red ya funciona en cinco corredores de transporte en China y la empresa quiere alcanzar 900 estaciones a finales de 2026, 2.000 en 2027 y 10.000 a largo plazo. En Europa prepara una empresa conjunta con un grupo energético, con primeras instalaciones británicas previstas para 2027 y el objetivo de superar los 30 grandes centros en 2035. El reto será compartir formatos e interfaces y que suficientes fabricantes se sumen, siguiendo la tendencia de normas de baterías extraíbles.
Otra vía es la integración de componentes. Un proveedor alemán de sistemas para vehículos industriales ha puesto el foco en el eje de propulsión eléctrico, capaz de reunir motor, engranajes reductores y transmisión en un conjunto compacto. En un camión diésel esas funciones van repartidas entre varios elementos; en un eléctrico bien diseñado, el proveedor puede asumir una parte mayor del sistema y elevar el valor que vende por vehículo. La compañía quiere pasar de unos 7.800 millones de euros de facturación en su división de vehículos industriales en 2025 a cerca de 9.000 millones en tres o cuatro años. India y China aparecen como mercados clave, junto con la electrónica y el software.
Conviene mirar el conjunto sin triunfalismos. El camión eléctrico ya tiene sentido económico en determinadas operaciones, sobre todo cuando hay rutas repetitivas, recarga asegurada y un uso intensivo que permita amortizar la inversión. En cambio, el pesado de largo recorrido sigue pendiente de una red de carga rápida más densa, de ayudas que cierren la brecha de precio y de soluciones industriales que reduzcan los tiempos muertos. El mercado avanza, pero lo hace a varias velocidades y con la infraestructura como gran asignatura pendiente.